Gepubliceerd: 12 november 2026
Mantelzorgwoning steeds logischer door vergrijzing en verhitte woningmarkt, maar hypotheek blijft struikelblok
Martin Hagedoorn
Manager Product & Business Expertise bij Ingage-Aetos
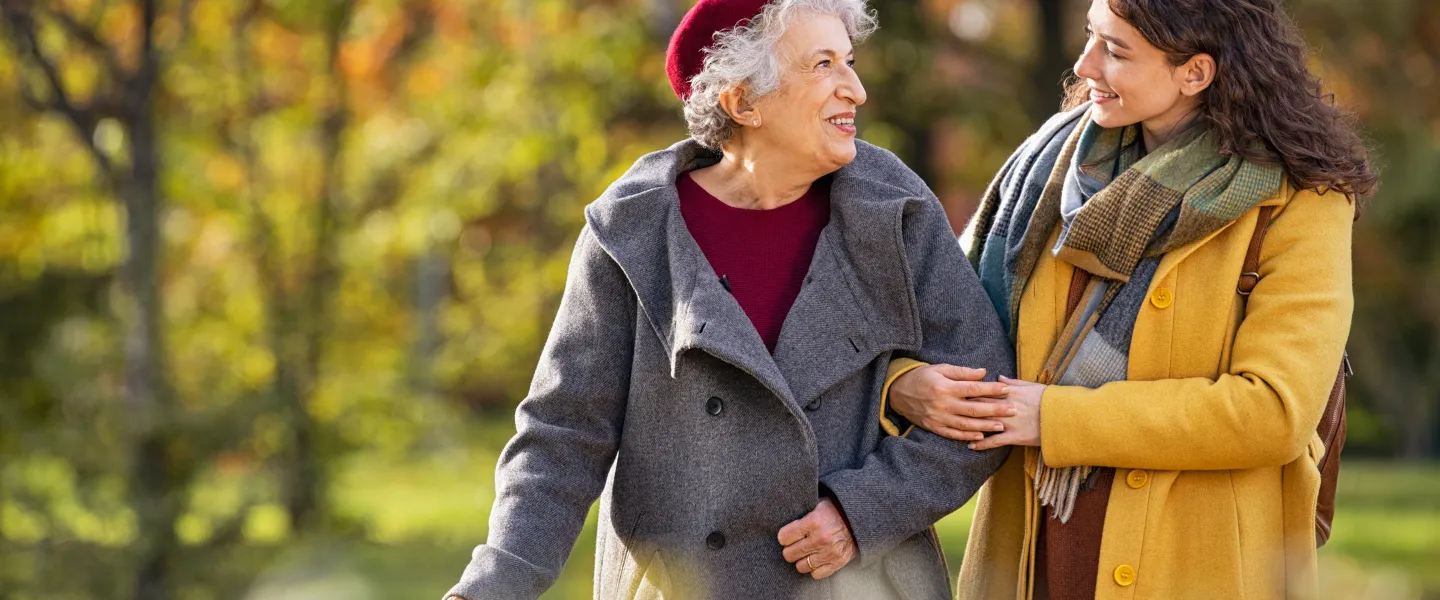
Nederland vergrijst, de woningmarkt zit op slot en ouderen blijven steeds langer zelfstandig thuis wonen. Volgens de bevolkingsprognose van het CBS groeit het aantal 65-plussers van circa 3,8 miljoen eind 2025 naar 4,8 miljoen in 2040. Een mantelzorgwoning in de tuin of met je ouders onder één dak wonen, is daardoor allang geen ondenkbaar idee meer. De financiering vraagt alleen wel om een goede voorbereiding. Niet iedere geldverstrekker hanteert dezelfde voorwaarden en de mogelijkheden verschillen per situatie. Op de Dag van de Mantelzorg (10 november) vraagt De Hypotheekshop aandacht voor de kansen én aandachtspunten van deze woonvormen.
Genoeg inkomen, toch geen hypotheek
Niet iedere geldverstrekker financiert een mantelzorg- of kangoeroewoning. En wie dat wel doet, stelt vaak strenge eisen. Zo mogen bij sommige geldverstrekkers maximaal twee huishoudens op hetzelfde perceel wonen en moeten deze eerstegraads familie van elkaar zijn, zoals ouders en kinderen. Ook het aantal eigenaren of schuldenaren, de inkomens die meetellen of de kadastrale indeling van het perceel kunnen roet in het eten gooien. Verhuur kan eveneens een struikelblok zijn, omdat niet iedere geldverstrekker toestaat dat een deel van de woning wordt verhuurd. Sommige geldverstrekkers houden bovendien geen rekening met de extra waarde van een geplaatste mantelzorgwoning. Sommige geldverstrekkers beoordelen aanvragen alleen per geval, terwijl andere deze woonvormen helemaal uitsluiten. Daardoor blijft de keuze voor gezinnen beperkt.
"De woningmarkt verandert, maar de hypotheekvoorwaarden bewegen niet altijd mee", zegt Martin Hagedoorn van De Hypotheekshop. "We zoeken naar manieren om ouderen langer zelfstandig te laten wonen en de druk op de woningmarkt te verlichten. Dan is het vreemd dat een woonvorm die aan beide kan bijdragen, bij een deel van de geldverstrekkers bij voorbaat buiten de boot valt."
Gemeentelijke regels extra aandachtspunt
Een hypotheek is bovendien niet de enige hobbel. Wie een kangoeroewoning wil realiseren, krijgt ook te maken met gemeentelijke regels. Mag je een woning opsplitsen in twee zelfstandige wooneenheden? En is daar een vergunning voor nodig? Dat hangt af van de situatie en de regels van de gemeente. Voor een mantelzorgwoning in de tuin gelden weer andere regels. Die kan onder voorwaarden zonder vergunning worden geplaatst, maar dat is niet altijd mogelijk.
"Het is daarom verstandig om vooraf bij de gemeente te informeren wat er mogelijk is. De regels verschillen per gemeente en kunnen bepalend zijn voor de plannen die je hebt. Door dit op tijd uit te zoeken, weet je welke mogelijkheden er zijn en kun je gericht verder kijken naar de financiering", aldus Hagedoorn.
Meer ruimte voor nieuwe woonvormen
Volgens De Hypotheekshop moeten geldverstrekkers beter inspelen op de veranderende woonbehoeften. Mantelzorg- en kangoeroewoningen kunnen ouderen helpen langer zelfstandig te wonen, terwijl familie dichtbij is om zorg te verlenen. Uit CBS-onderzoek (2026) blijkt dat 55,1% van de onderzochte 55-plussers die mantelzorg ontvangen, deze hulp krijgt van (schoon)kinderen. Het CBS ziet ook dat ouderen met dichtbij wonende kinderen vaker mantelzorg krijgen.
"We verwachten steeds vaker dat mensen voor hun naasten zorgen, maar de financiering van een passende woning sluit daar niet altijd op aan", aldus Hagedoorn. "Geldverstrekkers moeten daarom kritisch naar hun voorwaarden kijken en meer ruimte bieden voor deze woonvormen. Wie voor zijn ouders wil zorgen, zou niet onnodig moeten vastlopen op hypotheekregels."
Over de auteur
Martin Hagedoorn (1972) werkt sinds 2007 voor De Hypotheekshop, dat sinds 2013 onderdeel is van de Ingage-Aetos (waartoe ook Huis & Hypotheek en Hypokeur behoren). Hij is daarmee al 25 jaar actief in de hypotheekbranche. De laatste vier jaar als Manager Product & Business Expertise, waarin hij zich bezighoudt met marktontwikkelingen en de samenwerkingen met onder meer geldverstrekkers en verzekeraars. Hij is hypothecair planner. Voor meer informatie zie zijn LinkedIn-pagina.
Expertise: renteontwikkelingen, verduurzaming, woningmarkt, innovatie, de hypotheek als middel om dromen te verwezenlijken en als planningsinstrument, de maatschappelijke waarde van hypotheekadvies.
Contactgegevens
Telefoon: 06 - 245 445 32
E-mail: martin.hagedoorn@ingage-aetos.com
Klaar voor de volgende stap?
Bereken direct wat je maximale hypotheek is, of laat ons dit voor je doen, we helpen je graag.
Maak eenvoudig een afspraak, het eerste gesprek is altijd gratis.
Altijd bij jou in de buurt!
Ontvang informatie die past bij jouw plan
Meld je aan voor onze nieuwsbrief en ontvang e-mails over onderwerpen die voor jou relevant zijn.